Согласно принятому законодательству, долевое строительство как инструмент привлечения инвестиционных средств прекратит свое существование в текущем году, а его место займёт проектное финансирование. Основное отличие – новые объекты будут строиться с помощью привлечения кредитов банков. Это приведет к тому, что девелоперы не смогут использовать свой «популярный метод» – открытие продаж квартир уже «на стадии котлована». Данная законодательная реформа станет самым существенным преобразованием в сфере строительства жилищных объектов в истории современной России.
Одной из основных причин внедрения проектного финансирования стала проблема с обманутыми дольщиками, которая резко обострилась в последние годы.
ДДУ: причины отмены
Форма долевого участия в строительстве жилищных объектов в России существует более 20 лет. В последние 10 лет именно долевое финансирование выступило основным стимулирующим фактором роста объемов нового жилищного фонда. Однако вместе с бурным подъемом на рынке образовалось довольно большое количество острых проблем. Это прежде всего:
- объекты незавершенного строительства,
- срыв сроков сдачи жилых домов,
- пострадавшие покупатели жилья.
По данным РБК, на конец первого квартала 2018 года на территории нашей страны было зафиксировано 842 жилищных объекта с проблемным статусом. Это 1261 жилой недостроенной дом, где должны были проживать, согласно заключенным договорам долевого участия, 80,3 тысячи дольщиков. Все они являются пострадавшими, которым должна быть выплачена компенсация. Как показывает статистика, число проблемных объектов продолжает расти с каждым месяцем, даже несмотря на тот факт, что часть домов достраивается. Всего же на 1 июля 2018 в России заключено 1 100 000 договоров долевого участия. Если же говорить о денежном объеме рынка, то это 3,4 триллиона рублей.
Банковское кредитование: как это было до проектного финансирования
Стоит сказать, что проектное финансирование в России могло возникнуть и без вмешательства со стороны государства. Для этого банки должны были бы создать условия, при которых участники рынка жилищного строительства имели бы возможность привлекать больший объем кредитного финансирования под реализацию проектов.
Какие инструменты кредитования доступны для девелоперов в данный момент? Для ответа на этот вопрос необходимо рассмотреть структуру расходов на строительство:
- 20% – затраты на приобретение земельного участка;
- 15% – стоимость подготовки и согласования проектной документации;
- 25% – затраты на прокладку коммуникационных сетей и прилегающей инфраструктуры;
- 40% – себестоимость проведения строительно-монтажных работ.
Банковские учреждения готовы предоставить кредитный заем только под имеющийся залог. В данном случае к таким объектам можно отнести земельный участок, доля которого не превышает в общей смете на реализацию проекта 20%. Подобные условия приводили к существенному удорожанию строительства. Поэтому на практике девелоперы чаще всего привлекали кредитные средства только на самом первом этапе, а основная доля финансирования приходилась на капитал, собранный от дольщиков.
Новый порядок привлечения средств: что изменилось
Новая система проектного финансирования предполагает увеличение кредитных займов для девелоперов до 31% в общей смете инвестиционных затрат. При этом привлечение средств от дольщиков полностью прекратится. Данные изменения приведут к тому, что сократится маржинальная прибыль застройщиков от строительных проектов, а стоимость квадратного метра, наоборот, вырастет.
Если раньше по договору долевого участия покупатель переплачивал до 6% при итоговой цене жилья, то теперь этот показатель вполне может увеличиться до 30%. Расчет корректен только при условии, что по завершении проекта строительная организация сможет реализовать все имеющиеся квартиры. В противном случае, каждый год, пока будет продаваться построенное жилье, серьезно станет сказываться на кредитной нагрузке. Так, по истечении 12 месяцев доля заемных средств в общей смете расходов увеличится до 42%.
Для крупных девелоперов внедрение проектного финансирования позволит сократить сроки возведения объектов. Ведь такой механизм работы будет стимулировать быстрее строить, чтобы как можно раньше погасить предоставленный кредит. Но подобный тезис теряет актуальность для небольших строительных фирм. На коммерческую деятельность подобных девелоперов сильно влияет динамика темпов продаж, что характерно для долевого строительства. Из всего вышесказанного делаем вывод: механизм проектного финансирования может создать такую ситуацию, при которой с рынка будут вынуждены уйти небольшие строительные компании.
Текущие условия на рынке будут еще сдерживаться на время действия «переходного» периода. Сохранятся схемы взаимовыгодной совместной деятельности между владельцами земельных участков и девелоперами. Такая кооперация позволит делить прибыль от проекта между участниками и зафиксировать стоимость квадратного метра в приемлемых рамках. Относительное спокойствие на строительном рынке может сохраняться еще на протяжении ближайших пяти или семи лет, но по истечении срока уже будут ощущаться последствия.
Проектное финансирование: в чем основная идея
Проектное финансирование, по замыслу государства, должно стать эффективным инструментом, который позволит решить проблему с пострадавшими дольщиками. Эта тема достигла своего пика в конце прошлого года, когда были заморожены сразу несколько крупных девелоперских проектов. Именно в этот момент Правительству были даны поручения по поиску альтернативы схемы долевого строительства.
Основное отличие проектного финансирования от традиционного ДДУ заключается в том, что теперь в цепочке «девелопер-покупатель» появится новое звено - Банк.
При этом банк сможет оказывать влияние на распределение поступающих финансовых потоков и производить оперативный мониторинг деятельности застройщика. Все подобные наблюдения банк будет осуществлять на протяжении всего строительства. Это застрахует потенциальных покупателей от нарушения установленных сроков, потери финансовой устойчивости застройщика и других серьёзных проблем: ведь теперь можно просто заменить девелопера на другую, более стабильную, компанию. Все риски при проектном финансировании будут возложены непосредственно на банк. А банк, со своей стороны, будет более осторожно рассматривать варианты кредитования застройщика.
Таким образом, в текущей ситуации мы наблюдаем самое масштабное преобразование в отрасли жилищного строительства за всю историю современной России. Проектное финансирование может решить проблему обманутых дольщиков. При этом может назреть ситуация, при которых небольшие девелоперские компании просто уйдут с рынка. Еще одной проблемой станет неизбежное увеличение стоимости квадратного метра.
Оценка имущественных прав для получения кредита
Пару слов о пути привлечения кредитных средств застройщиками. После проведения предварительных работ:
- оформления прав на земельный участок;
- проведения изыскательских работ;
- подготовки проекта застройки;
- получения разрешения на строительство,
необходимо обращаться в банк для рассмотрения возможности получения проектного финансирования. Поддерживать «теплые отношения» с банком имеет смысл и на более ранней стадии, но реальное движение может начинаться именно на данном этапе.
Банк принимает в залог по рыночной стоимости, определенной независимой оценочной компанией, 2 объекта:
- незастроенный земельный участок;
- имущественные права на строящееся жилье.
Если по первому объекту все предельно понятно, и на нашем сайте можно прочитать процедуру оценки земельных участков, то на втором объекте необходимо остановиться детальнее.
Под имущественными правами понимается суммарная цена продажи всей возводимой недвижимости, без учета скидок. Чаще всего в многоквартирных жилых домах все помещения сегментируются следующим образом:
- Квартиры по количеству комнат. Студии, 1-, 2-, 3-х комнатные квартиры;
- Коммерческие помещения. Это могут быть торговые помещения на первом этаже и офисный блок на втором этаже;
- Паркинг в подвале жилого дома.
Работа оценочной компании включает в себя подробный анализ проекта и проведение расчета. При этом, оценщику необходимо обосновать все сделанные выводы рыночными данными. Основные этапы при выполнении оценки имущественных прав:
- Изучение проекта застройки. Необходимо понять актуальность проекта и соответствие его текущим требованиям рынка: возможный спрос на подобные планировки и такой проект.
- Анализ конкурентов: изучение ближайшего окружения, условия приобретения недвижимости, отзывах от покупателей, формирование вывода о позиционировании. На данном этапе также проводится анализ и сопоставление планировок квартир в рассматриваемом проекте и у конкурентов;
- Анализ рынка в целом. Средние цены в городе, спрос-предложение, объем; возможности рынка.
Трансформация рынка жилищного строительства с внедрением целевой модели финансирования проектов
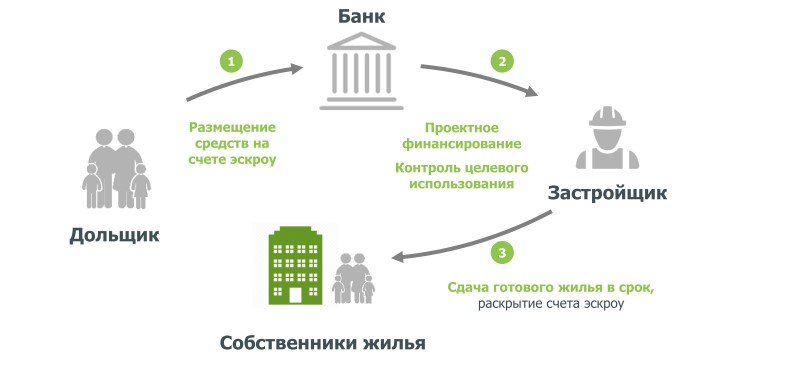
Введение эскроу-счетов для сбора средств на жилищное строительство стало причиной появления новых механизмов финансирования отрасли. Первые прогнозы и аналитика пессимистично оценивали перспективы работы и существования небольших застройщиков. Последующий анализ показал, что прозрачная схема с использованием целевой модели финансирования по проектному принципу все же реализуема. В общем виде новый порядок взаимодействия и выделения средств выглядит так:
- Интерес дольщика к новому объекту формирует базу потенциальных покупателей: они примут финансовое участие в проекте при наличии гарантий и прозрачного механизма привлечения средств.
- Застройщик находит кредитную организацию, готовую предоставить средства на строительство и открыть эскроу-счета для приема платежей от дольщиков.
- Полученные деньги размещаются на счетах без возможности использовать их до завершения проекта — они в равной степени неприкосновенны и для банка, и для застройщика, но служат базой для фондирования.
- Банк предоставляет строительной организации целевой кредит на выполнение работ и контролирует расходование средств по условиям договора проектного кредитования.
- После сдачи объекта (получения РВЭ) средства дольщиков переходят в распоряжение застройщика: теперь он может завершить расчеты с банком и зафиксировать прибыль.
Таким образом формируется модель проектного целевого финансирования, позволяющая исключить вывод полученных средств, использовать намеренное банкротство и другие схемы. Застройщик получает финансирование, при этом Агентство страхования вкладов берет на себя возмещение потерь дольщиков при реальном банкротстве. Закон о долевом строительстве (214-ФЗ) продолжает работать, его субъектами остаются дольщики и застройщики, но в системе взаимодействия появляется банк, финансирующий проект, и государственный орган, дающий гарантии покупателям.
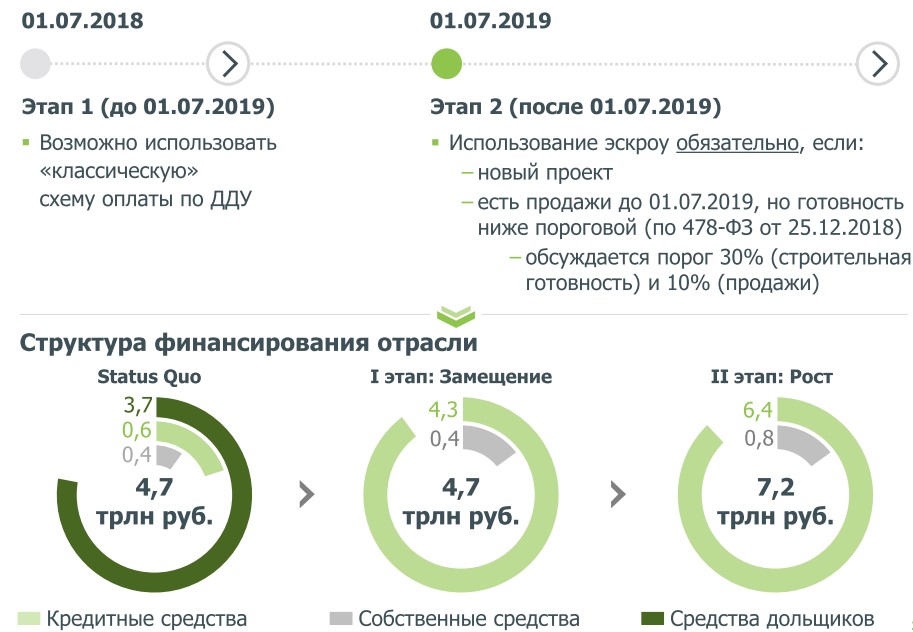
Процесс перехода на новую схему финансирования был спланирован как многоэтапный и достаточно плавный, позволяющий избежать шокового для рынка провала. До 21.07.2019 г. застройщик мог использовать старую систему и привлекать средства дольщиков по ДДУ без дополнительных условий. После этой даты наступил переходный этап, позволяющий:
- Сохранить прежнюю схему и достроить объект, если на указанную дату степень его готовности составит 10-30 %(в зависимости от участия в программах развития территорий, строительства жилых массивов, готовности передать в муниципальную собственность объекты инфраструктуры, наличия уже заключенных ДДУ на 10 и более процентов площадей). Готовность подтверждается заключением о соответствии Минстроя.
- Начать переход на использование эскроу-счетов при недостижении порога готовности, в том числе и на продолжение строительства, если продажи еще ведутся.
- Добровольно перейти на проектное финансирование, чтобы продемонстрировать надежность и добросовестность.
Анализ данных показывает, что на первом этапе основная масса средств поступала от дольщиков, незначительная — от банков–кредиторов, и еще меньшую долю составили собственные средства застройщиков. На втором этапе произошло замещение: 4,3 трлн. руб. поступило от банков, и только 0,4 составили собственные средства девелоперов. На третьем этапе происходит стабилизация: в жилищное строительство поступило 7,2 трлн. руб., из которых 6,4 трлн. руб. приходится на долю банков.
Стоит особо отметить, что панические прогнозы обвала рынка и повышения цен на 20-30 % не оправдались. Новый механизм заработал, застройщики могут легально получить средства на реализацию проекта и не прибегать к серым схемам, например, к продаже через переуступки подрядчикам. Размещение средств на эскроу-счетах выгодно. Оно дает покупателю уверенность в проекте и повышает доверие к девелоперу.

Система проектного финансирования строительства новых жилых комплексов может быть реализована на основе практической схемы — на рынке кредитования доступен гибкий продукт для взаимодействия банка и застройщика. Как это выглядит?
- Изучение проекта кредитной организацией, вычисление запаса прочности девелопера по объективной формуле — при наличии проектно-разрешительной документации и собственных средств банк вычисляет соотношение, разделив сумму от реализации квартир (выручку) на сумму кредита и процентов.
- Схема ориентирована на оценку рентабельности проекта, а не самой компании, что очень важно для небольших организаций с ограниченными собственными средствами. При достижении порогового запаса прочности банк может взять на себя финансирование строительства инфраструктуры на условиях кредитования (проектного финансирования).
- Застройщик получает возможность управлять кредитным продуктом в установленных банком рамках — выбирать размеры собственного участия, выбирать стратегию продаж и опции, изменять проценты по кредиту в зависимости от поступления средств на эскроу-счета.
- На этапе инвестирования средств проценты на кредит не начисляются, а по мере накопления средств дольщиков начинают снижаться. Важно и то, что погашение процентной части кредита может быть согласовано заранее, но после того, застройщик получит доступ к средствам на эскроу-счетах.
Для небольшой компании, не располагающей собственными средствами для полного завершения проекта, это самое выгодное решение. Оно позволяет получить финансирование, рассчитаться с кредитом после получения выручки и использовать возможности гибкой кредитной ставки с гарантиями снижения по мере накопления средств от дольщиков.
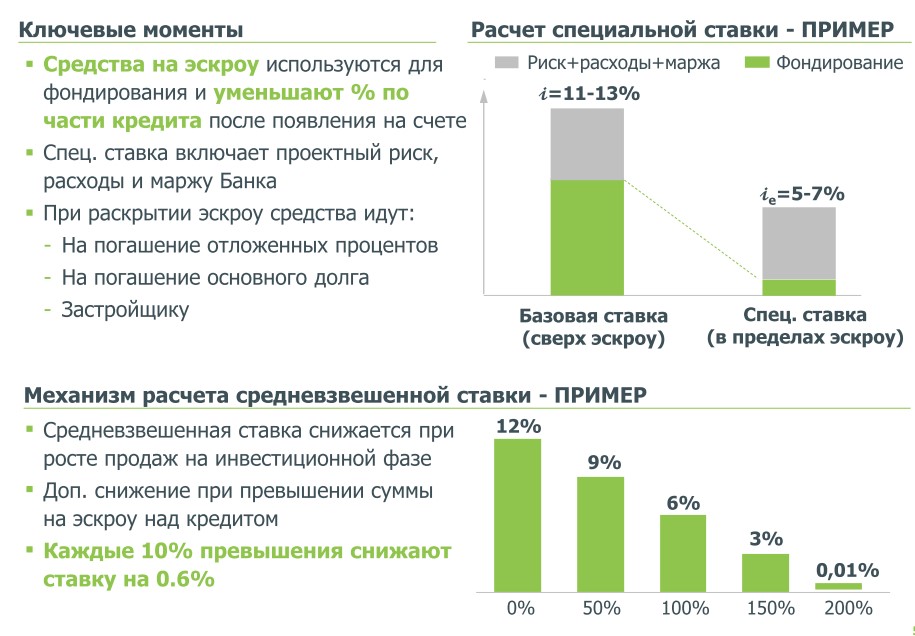
Ставка по кредиту формируется и изменяется по гибкой системе, в зависимости от суммы и динамики поступления средств на эскроу-счета. Эти деньги рассматриваются как средства фондирования и позволяют оперировать размерами ставки. Приведем пример.
Если базовая процентная ставка составляет 11-13 %, то при увеличении объема средств на эскроу-счетах она может снизиться до 5-7 %. В основе расчета лежит сумма риска невозврата кредита (суммарного), маржа и расходы банка по обслуживанию финансирования проекта.
По мере накопления денег дольщиков (используем понятные и привычные названия), фондирование растет, значит, ставка может быть снижена. Эти изменения фиксируются в истории финансирования, и после раскрытия эскроу-счетов банк производит списание суммы кредита, начисленных по нему процентов и своих расходов. Застройщику остается его прибыль.
Если средства начинают поступать на счета в период инвестиционной фазы проекта, то ставка снижается в зависимости от того, насколько сумма средств на счетах превышает общую сумму кредита. Применяется средневзвешенная ставка, отражающая все колебания, поэтому расчет прозрачен — каждые 10 % превышения суммы поступлений над суммой кредита дают эффект снижения ставки на 0,6 %. Так, при превышении в 50 % ставка с 12 % опускается до 9 %. Далее по схеме:
- 100 % превышения - ставка 6 %
- 150 % превышения - ставка 3 %
- 200 % превышения - ставка 0 %.
Если учесть, что покрытие суммы кредита на 150 % - 200 % достигается ближе к окончанию строительства, в его последнюю треть, то банк не рискует потерять маржу, но может стимулировать застройщика как надежного кредитополучателя. Выгода для застройщика очевидна, поскольку эффективность продаж и накопление суммы на счетах прямо влияют на его прибыль, проценты снижаются, на момент раскрытия эскроу-счетов там останется больше.
Цифровое взаимодействие с банком осуществляется через личный кабинет застройщика
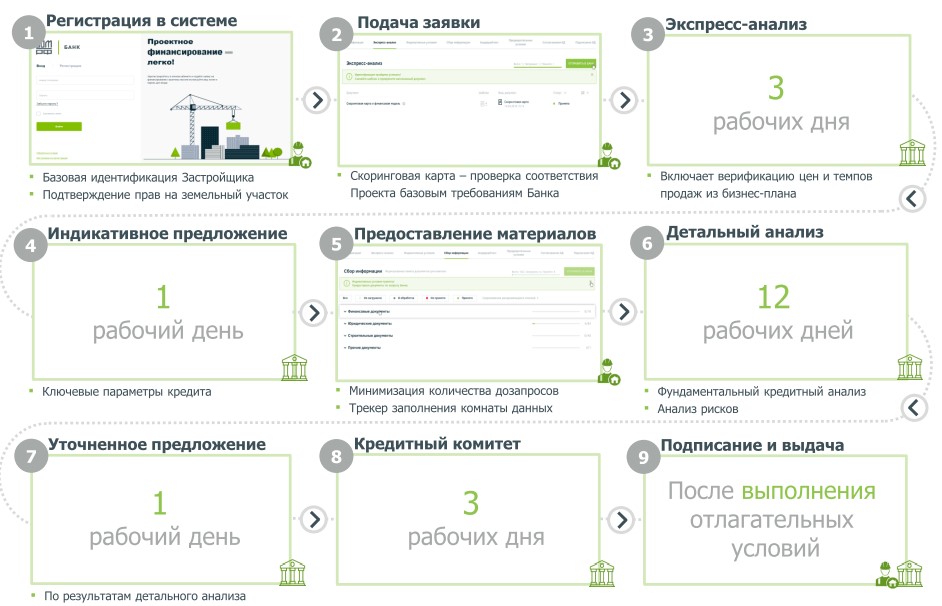
С точки зрения клиента банка, получившего кредит, важно контролировать динамику накопления средств, отслеживать изменения ставки и постоянно иметь информацию о фактической сумме на эскроу-счетах. Система цифрового взаимодействия с банком, финансирующим проект, построена на прохождении ряда этапов.
- Строительная компания регистрируется в системе и подает на рассмотрение свою заявку с пакетом проектно-разрешительной и финансовой документации.
- В течение трех рабочих дней банк рассматривает материалы, изучая критерии надежности застройщика и бизнес-план проекта. На этом этапе значительное внимание уделяется изучению бизнес-плана проекта, верификации цен на предлагаемое жилье, запланированных темпов строительства. Застройщик получает полноценный анализ своего бизнес-плана и может скорректировать его, опираясь на мнения компетентных экспертов, заинтересованных в его актуальности.
- В течение одного рабочего дня формирует первое, индикативное предложение по финансированию, содержащее рамочные условия финансирования.
- Застройщик заполняет специальную форму уточнения данных, позволяющую сократить количество уточняющих вопросов и оптимизировать массив сведений.
- Индикативное предложение с уточнениями и встречными предложениями возвращается в банк. Проверка вариантов проходит в течение 12 рабочих дней, после чего в течение одного дня банк передает заявителю уточненное предложение по кредиту.
- После рассмотрения заявки кредитным комитетом и согласования (выполнения) застройщиком отлагательных условий формируется окончательное решение, и банк предоставляет застройщику проектное финансирование на ранее согласованных условиях.
На все необходимые процедуры уходит 20 рабочих дней. Схема кредитования и критерии, по которым происходит изменение ставки кредита, прозрачны. Система позволяет проверить застройщика по объективным данным и реально оценить риски проекта. Банк может предложить условия, исходя из оценки рисков, перспектив фондирования, но после вступления договора в силу уже не обладает правом произвольно менять условия финансирования. Застройщик защищен от произвола кредитора, а средства дольщиков служат гарантией финансирования.
Для проектов, уже вошедших в стадию реализации, предусмотрена отдельная процедура проверки и верификации, учитывающая степень готовности объекта, интерес покупателей, темпы поступления и объемы привлеченных средств. Таким образом на эскроу-счета и проектное финансирование можно перейти с минимальными затратами времени. Процедура займет 10 рабочих дней. Объект не должен быть кредитован другим банком.
Предлагаемая схема особо важна для небольших строительных компаний, не располагающих значительными собственными средствами для строительства без дополнительного финансирования. Качественный проект и соблюдение сроков строительства открывают дополнительные возможности: например, финансирование инфраструктурной составляющей.
Важной положительной особенностью механизма проектного финансирования остается не только проверка кредитоспособности застройщика, но и изучение самого объекта, его связей с генеральными планами застройки, степени участия в инфраструктурной составляющей.
Учитывается наличие резервов, покрытие суммы договором генерального подряда, особенности страхования.
Очень важно обращаться в оценочную компанию, которая имеет опыт выполнения подобных проектов. Ведь умножить жилую площадь всех квартир на среднюю цену в конкретном городе не составит труда. А провести объективный анализ ситуации на рынке и защитить результат оценки могут не все.
Вопрос-ответ
После того, как были заморожены сразу несколько крупных девелоперских проектов, было принято решение о поиске альтернативы долевому строительству, им стало проектное финансирование.
Прежде чем обращаться за получением финансирования необходимо:
- провести изыскательные работы;
- оформить права на земельный участок;
- получить разрешение на строительство;
- подготовить проект застройки.
Банк принимает в залог незастроенные земельные участки, а также права на строящееся жилье. На решение о кредитовании окружение и инфраструктура участка не влияют, но их учтут при формировании рыночной стоимости земельного участка, а также прав требований на будущее жилье -> т.е. при определении размера лимита кредитования.
Требования, необходимые для привлечения финансирования:
- полный комплекс проектно-разрешительной документации;
- транспортная доступность участка;
- умеренная конкуренция в ближайших районах;
- вложение собственных средств (% зависит от банка) до получения проектного финансирования;
- владение участком на праве собственности;
- генеральный подрядчик должен иметь опыт работы ведения не менее 3х аналогичных проектов.
Это основные требования, которые необходимо выполнить для получения кредита. При возникновении каких-либо проблем с документацией, банк откажет в финансировании до их устранения.
В случае получения проектного финансирования банк имеет право распределять финансовые потоки и осуществлять мониторинг деятельности застройщика на протяжении строительства.
Проектное финансирование и ДДУ (договор долевого участия) являются различными финансовыми механизмами, но в определенных контекстах они могут быть взаимосвязаны.
Проектное финансирование - это способ финансирования, где возврат капитала и прибыли осуществляются за счет будущей прибыли от эксплуатации самого проекта. Этот механизм обычно используется в крупных проектах, таких как строительство заводов, дорог, электростанций и т.д.
С другой стороны, ДДУ - это соглашение между застройщиком и инвестором (покупателем), в котором инвестор покупает недвижимость на стадии строительства и платит за нее в рассрочку в течение всего периода строительства. Этот механизм часто используется при строительстве жилых домов.
Проектное финансирование и ДДУ могут быть связаны в случае, когда застройщик использует средства, полученные от продажи квартир по ДДУ, для финансирования строительства. В этом случае, ДДУ становится частью стратегии проектного финансирования.
Предположим, строительство жилого дома обойдется застройщику в 100 млн руб., из которых строительные работы стоят 60 млн руб., а земля и проектные работы - 40 млн руб. Если застройщик продает 50% квартир по ДДУ и собирает 60 млн руб., то эти средства можно использовать для покрытия большей части строительных затрат.
Практика применения ДДУ в России включает множество примеров. Один из них - жилой комплекс "Видный город" в Подмосковье, где застройщик применил ДДУ как часть стратегии проектного финансирования. Другой пример - "ЖК Покровский" в Екатеринбурге, где был использован аналогичный подход.
Важно помнить, что в случае использования ДДУ как стратегии проектного финансирования, риски для покупателей возрастают, поскольку их инвестиции зависят от успешного выполнения проекта застройщиком. Поэтому перед покупкой недвижимости по ДДУ необходимо провести тщательное исследование, включая проверку надежности застройщика, его опыта в прошлых проектах и финансового состояния. Кроме того, рекомендуется проконсультироваться с юристом по вопросам недвижимости, чтобы полностью понять условия ДДУ и потенциальные риски.
В целом, проектное финансирование и ДДУ - это разные концепции, но они могут пересекаться в контексте строительства недвижимости. Важно быть осведомленным об обоих механизмах и понимать, как они работают, чтобы сделать обоснованные финансовые решения.
В ст. 18 ФЗ "О долевом строительстве" приведен точный перечень работ, осуществляемых застройщиком и напрямую связанных с его основной деятельностью. На эти цели застройщик вправе расходовать ресурсы.
Этапов строительства достаточно много. Для начала реализации проекта застройщику необходима земля, которая приобретается в собственность, либо арендуется. При необходимости вид использования участка меняется и снимаются наложенные ранее запреты. Далее проводятся инженерные изыскания и различного рода экспертизы, в том числе ряд геологических работ. Далее составляется проект, который в обязательном порядке проходит государственную экспертизу.
Непосредственно строительство делится на несколько этапов, каждый из которых оплачивается по мере заключения соответствующих договоров на проведение работ. Застройщик выполняет ряд предварительных работ, подготавливающих участок к строительству, подводятся инженерные сети. Затем ведется строительство "коробки", осуществляется подключение коммуникаций и завершающие работы. Вслед за этим организуется освоение, планировка и обустройство придомовой территории, подводятся, либо реконструируются объекты транспортной инфраструктуры.
В процессе работы застройщик осуществляет:
- оплату труда наемным работникам и собственному исполнительному органу, вместе с предусмотренными Трудовым Кодексом гарантиями и компенсациями;
- уплату процентов по целевым кредитам, связанным с конкретным строительством;
- внесение государственных пошлин и обязательных взносов в бюджет, со штрафами, пени и другими санкциями;
- расчет за банковские услуги; содержание помещений, включая коммунальные услуги.
По новым правилам под строительство привлекается проектное финансирование. В соответствии с Законодательством застройщик организует строительство в рамках одного разрешения и с использованием одного счета. Движения средств по счету застройщика контролируются банком и осуществляются исключительно на расходы, предусмотренные статьей 18 вышеуказанного закона. Застройщик предоставляет в банк необходимые для осуществления платежа документы, на основании которых банком принимается решение о переводе средств. При подозрении на нецелевое использование средств, операция приостанавливается до выяснения обстоятельств.
В рамках одного разрешения и на основе проектной стоимости строительства, существуют лимиты на расходы. Так, на обеспечение деятельности застройщика может быть израсходовано не более 10% общей суммы. В случае, если финансовая отчетность ведется по международным стандартам, лимит увеличивается до 20%. На инженерные изыскания, подготовку документации по планировке территорий, проектирование реконструкцию и строительство могут выделяться авансовые платежи, но не более 30%.


