Реальная доходность коммерческой недвижимости снижается. Вложения уже не такие выгодные.
10083
23.11.2020
11 мин.
Содержание
Самый надежный актив в нашей стране
По результатам опроса ВЦИОМ популярнее инвестиций в недвижимость только банковские депозиты. Их предпочли 23% россиян, против 18% выбравших недвижимость.
То, что большая часть людей в нашей стране выбирает недвижимость в качестве объекта для инвестиций – логично. Выбирая недвижимость, люди вкладывают свои деньги в реальные, осязаемые объекты. Они ожидают, что недвижимости сопутствуют низкие риски, она будет расти в цене, как минимум выше инфляции, а генерируемый «пассивный» доход будет стабильным.
Инвестиции в недвижимость кажутся людям простыми и понятными:
купил – сдал в аренду и получаешь стабильный доход;
купил дешевле – перепродал дороже и получил доход;
купил – отдал в управление, получаешь стабильный «пассивный» доход.
Однако на деле все оказывается несколько сложнее. Вариант, кажущийся самым простым – купить и отдать в управление выглядит привлекательно, тем более что компании, занимающиеся управлением, обещают обеспечить доходность от 11,5% до 24% годовых. Могут ли низкие риски + отсутствие необходимости во временных затратах на работу с объектом обеспечить такую доходность?
Для сравнения, средняя доходность вклада, для которого также характерны низкие риски, от самого крупного банка России составляет 3,58% + с 2021 года нужно будет также заплатить НДФЛ на накопленный доход (13%), если размер вклада более 1 000 000 рублей.
Стоит отметить, что доходность недвижимости при её сдаче в аренду в развитых европейских, арабских и азиатских странах составляет менее 7%.
Ожидания и вера в большую доходность характерны для нашего населения. С 2000-х годов у недвижимости в России существовал эффект низкой базы, из-за чего её стоимость могла расти двухзначными темпами в год и это было нормально. И стремительный рост продолжался до кризиса 2008 года. С появлением долевого строительства люди стали активно использовать возможность инвестиций в жилое строительство, покупая квартиры на этапе котлована, а потом продавая её с той же двухзначной годовой доходностью (15-30%). С переходом на эскроу-счета эта возможность исчезла.
В этой статье мы рассмотрим три варианта инвестиций в коммерческую недвижимость:
покупка здания в состоянии пригодном для сдачи в аренду;
покупка здания, в котором требуется произвести ремонтные работы, и последующую сдачу в аренду;
покупка здания, проведение реконструкции для изменения функции, по которой оно использовалось изначально.
Для оценки эффективности наиболее подходящим и точным будет метод дисконтирования денежных потоков. В рамках использования данного подхода можно рассчитать стоимость:
незастроенного ЗУ;
«незавершенки»;
недвижимости, для которой необходимо провести реконструкцию;
недвижимости в условиях, когда прогноз должен учитывать динамику и изменения доходов и расходов, связанных с вложениями в объект недвижимости и её эксплуатацией.
Сложность метода заключается в обосновании будущих расходов и доходов.
Вариант №1. Расчет доходности при покупке здания в состоянии пригодном для сдачи в аренду
Расчет стоимости объекта и уровня доходности производится в следующей последовательности:
подбор объекта для расчета;
расчет предполагаемых доходов;
расчет расходов;
определение ставки дисконтирования и коэффициента капитализации;
определение итоговой стоимости и доходности проекта.
Подбор объекта для расчета доходности
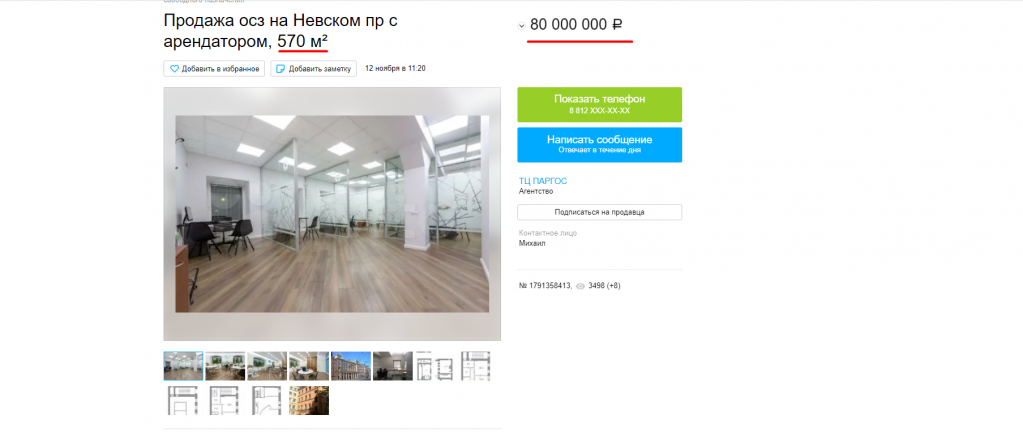
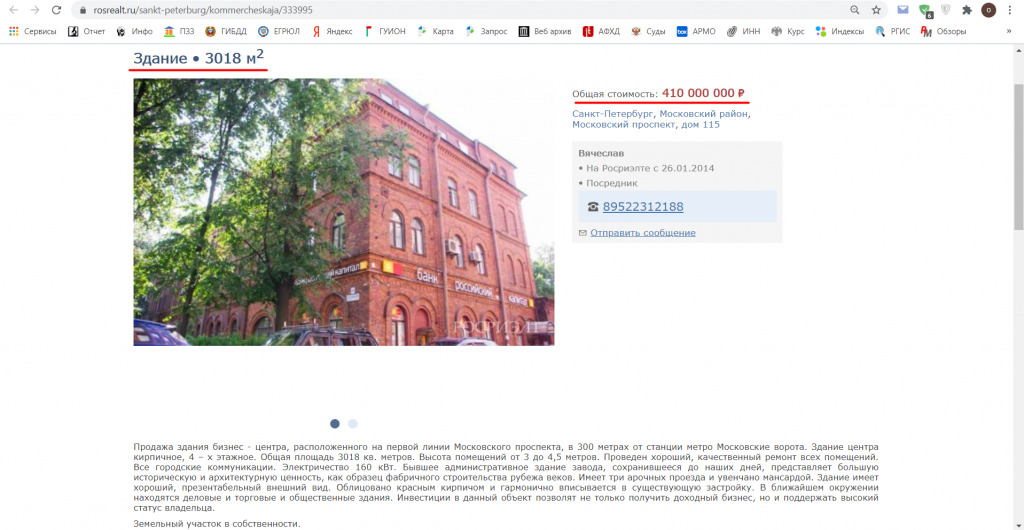
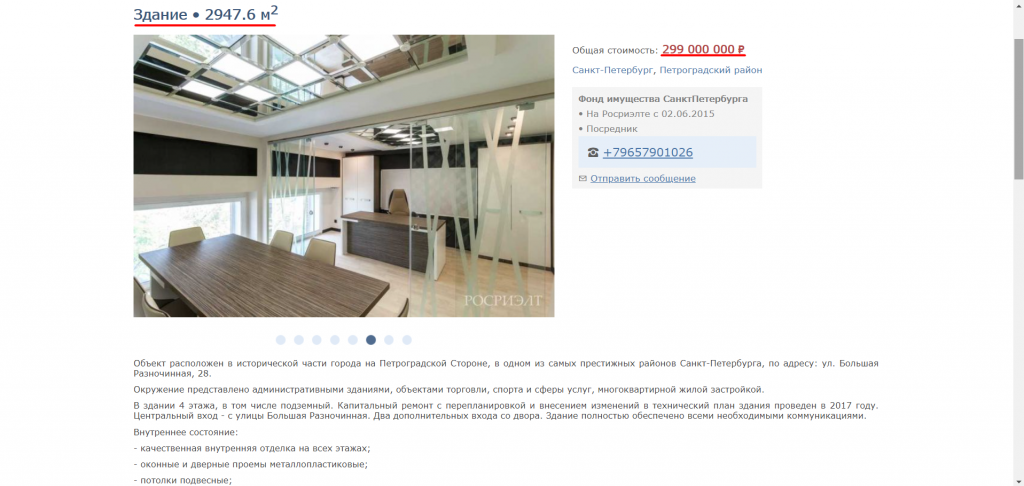
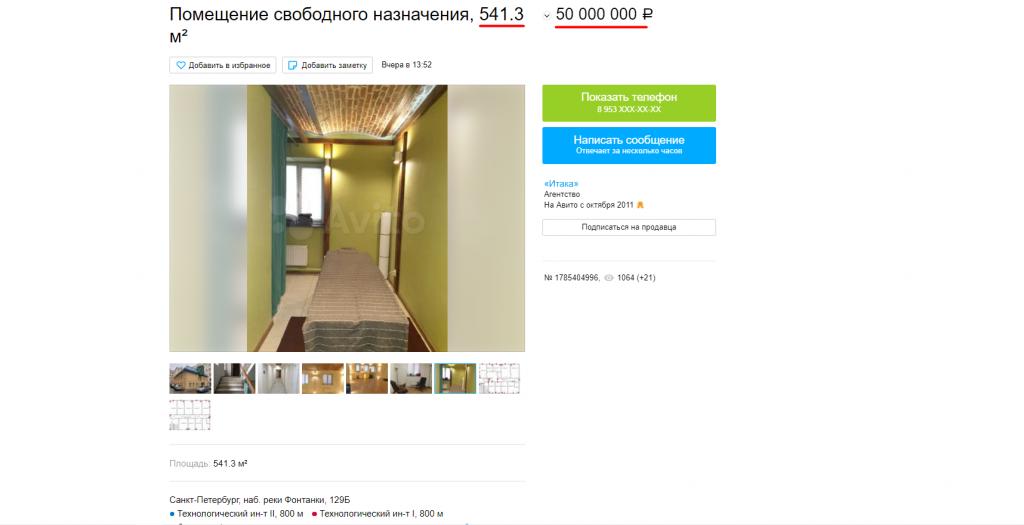
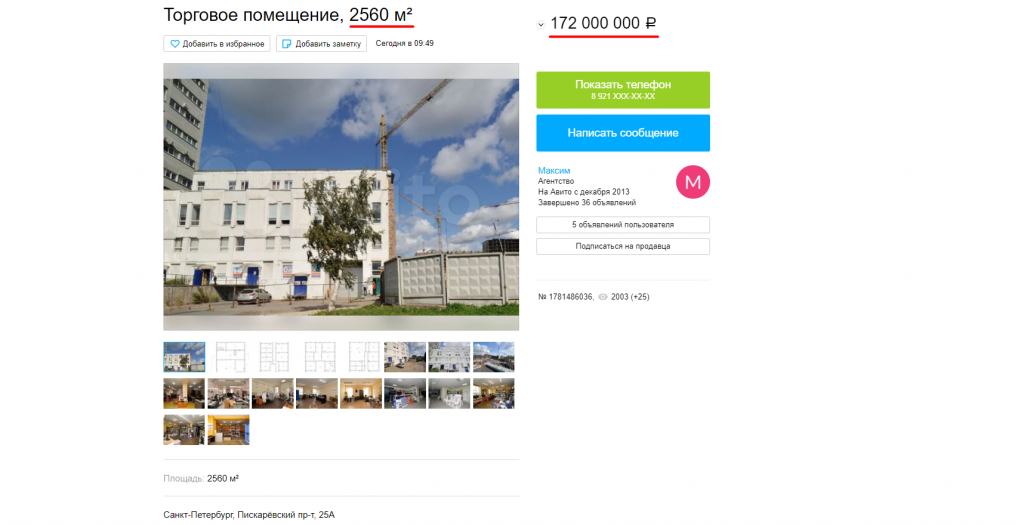
Мы отобрали несколько предложений по продаже офисных зданий, находящихся в хорошем и пригодном для дальнейшей эксплуатации состоянии, которые ничем не обременены. Их можно сдавать в аренду сразу после приобретения. Ниже представлены примеры предложений по продаже.
Для дальнейшего расчета мы выбрали здание площадью 570 м2 и стоимостью 80 млн. рублей.
Как правило, сделка по приобретению недвижимости предполагает возможность торга, особенно, учитывая текущие обстоятельства на рынке. Покупка объекта, пригодного для дальнейшей эксплуатации, предполагается со скидкой в размере 15%. Кстати, сейчас могут рассмотрены схемы продажи объектов недвижимости в рассрочку, что равносильно предоставлению скидок. Тогда стоимость приобретения рассматриваемого объекта составит 68 млн. рублей.
Расчет предполагаемых доходов
Определение арендопригодных площадей
Объект сдается целиком под офисную функцию.
Также, у объекта есть излишний земельный участок, на котором можно организовать парковку на 5 машиномест.
Определение арендной платы
Для определения размера арендной платы изучаются схожие предложения по аренде, расположенные вблизи объекта. Арендная плата за офисные площади составляет 1 500 рублей за 1 м2, с учетом КУ, а арендная плата за 1 машиноместо составляет 6 000 рублей.
Определение размера недозагрузки
Согласно данным анализа рынка, недозагрузка для аналогичных эксплуатируемых объектов составляет 8%. Темп, согласно которому происходит загрузка объекта арендаторами, определен на основании информации о заполняемости схожих объектов.
Определение расходов
Операционные расходы
Операционные расходы включают в себя: платежи по оплате расходов на коммунальные услуги, расходы, необходимые для проведения текущего и планового ремонтов, налоги на недвижимость, в том числе на земельный участок, на котором этот объект расположен, расходы на страхование объекта и другие расходы.
В операционных расходах выделяют:
постоянные;
переменные;
расходы на замещение, резервы.
Группа постоянных расходов включает в себя:
налог на имущество, для зданий и помещений в СПб составляет 1,25% от кадастровой стоимости, для земельного участка в СПб 1,5% от кадастровой стоимости;
размер платы за страхование округленно составляет 0,1% в год от стоимости объекта и включает комплексное страхование.
Группа переменных расходов включает в себя расходы, которые в значительной степени не являются стабильными по величине, а также статьи затрат, от которых собственник может отказаться. Например, собственник может отказаться от охраны, может отключить инженерные коммуникации от объекта, чтобы не платить за коммунальные услуги.
Расходы, связанные с эксплуатацией объекта, как правило, включают в себя:
проверку технического состояния;
обслуживание технических элементов;
санитарное и гигиеническое обслуживание;
ресурсное обеспечение;
планирование и бюджетирование деятельности, связанной с объектом;
з/п персонала.
Расходы, связанные с эксплуатацией в процентной величине, составляют 13% от ДВД (Действительного валогового дохода).
Расходы, связанные с оплатой коммунальных услуг
Коммунальные услуги оплачиваются вне зависимости от того эксплуатируется объект или нет, изменяться будет только величина этих расходов. Если отказаться от подведенных коммуникаций, то можно их не оплачивать. Другое дело, какая потеря в стоимости объекта произойдет и как на здание повлияет, например, отсутствие отопления. Типичная величина расходов на КУ определена в процентном эквиваленте на уровне 6% от ПВД.
Затраты на охрану
Для того, чтобы избежать порчи имущества, охрана объекта необходима вне зависимости от того используется объект или не используется. В процентной величине расходы, связанные с охраной объекта, составляют 4% от ПВД.
Затраты на замещение
Затраты на замещение определяются с целью учета расходов будущих ремонтных работ, связанных с обновлением отделки внутри помещений (аналог капитального ремонта в жилом фонде). Предполагаемые расходы на замещение определены с использованием ФФВ для короткоживущих элементов. Размер расходов на замещение определяется исходя из площади объекта и стоимости короткоживущих элементов с учетом стоимости их замены. На будущие ремонты предполагается направить 365 856 рублей в год.
Чистый операционный доход
Чистый операционный доход представляет собой разницу между действительными доходами от эксплуатации объекта и приведёнными выше операционными расходами на содержание объекта.
Определение ставок капитализации и дисконтирования
Для приведения получаемых в будущем денежных потоков к текущей стоимости необходимо произвести дисконтирование. Для определения стоимости недвижимости исходя из приносимых им доходов необходимо произвести капитализацию получаемого ЧОД. Коэффициент дисконтирования и капитализации составляет 9,0%, для офисной функции.
Расчет стоимости
Ниже приведен последовательный расчет с описанием:
Для приведения прогнозируемых денежных потоков от эксплуатации объекта к их текущей стоимости, используя дисконтирование: Ставка дисконтирования = 1 / *(1 + ставка) ^период;
Расчет текущей стоимости получаемых от эксплуатации объекта доходов: PV = ЧОД * (1 – ставка дисконтирования для периода);
После того, как показатели роста арендной платы, недозагрузки, динамика их изменения стабилизируются производится, определение стоимость объекта недвижимости через капитализацию получаемого ЧОД и дисконтирование результатов капитализации к текущей стоимости: Текущая стоимость реверсии = ЧОД / ставка капитализации * (1 – ставка дисконтирования для периода);
Последний этап в расчетах предполагает расчет стоимости объекта, путем суммирования текущей стоимости реверсии и полученных за прошедшие периоды дисконтированных денежных потоков: Стоимость объекта = Текущая стоимость реверсии + S дисконтированных денежных потоков.
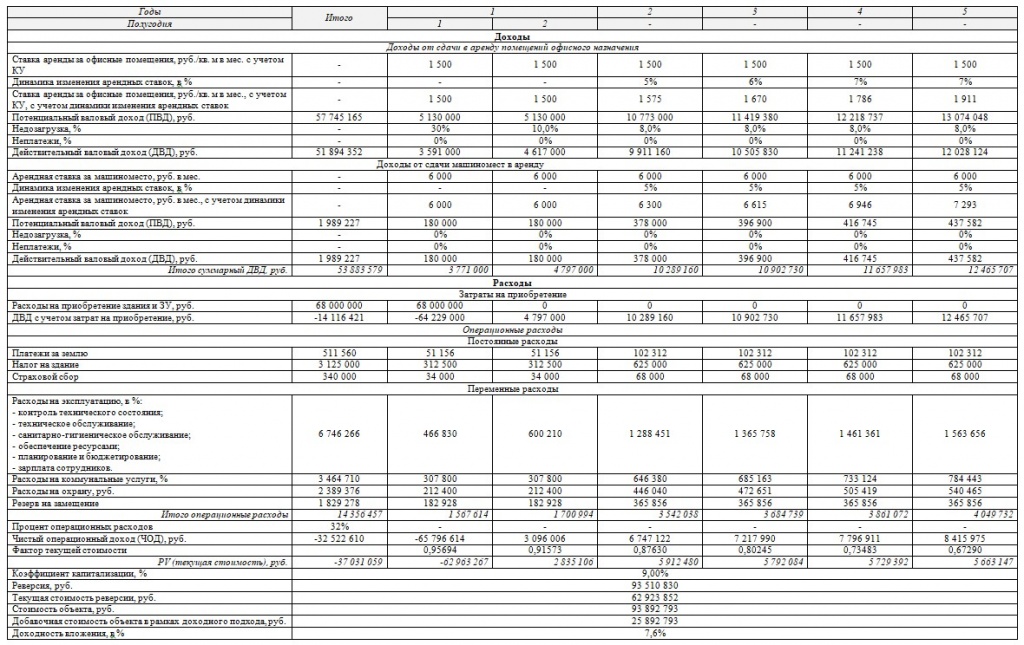
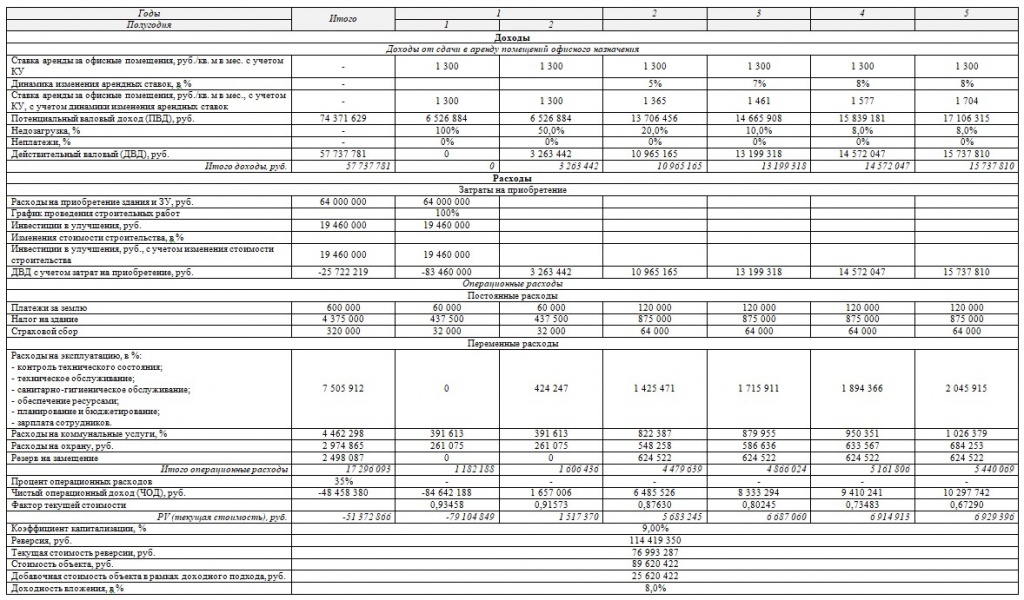
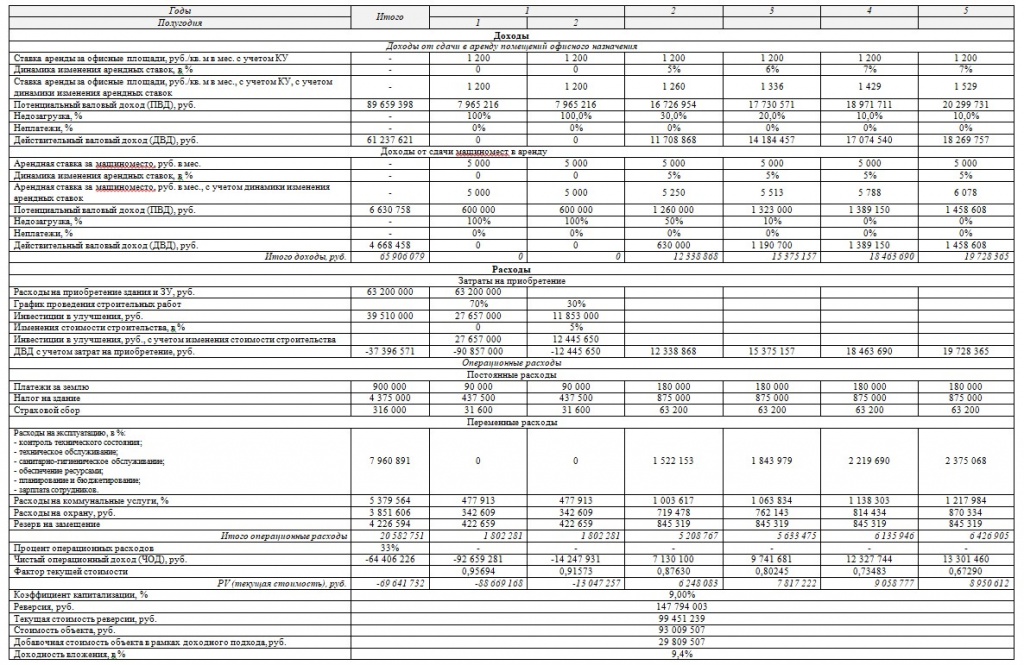
Расчет приведен в таблице ниже.
Вариант №2. Расчет доходности при покупке здания, в котором необходимо провести ремонт перед сдачей в аренду
Расчет стоимости выполняется в аналогичной последовательности.
Выбор объекта
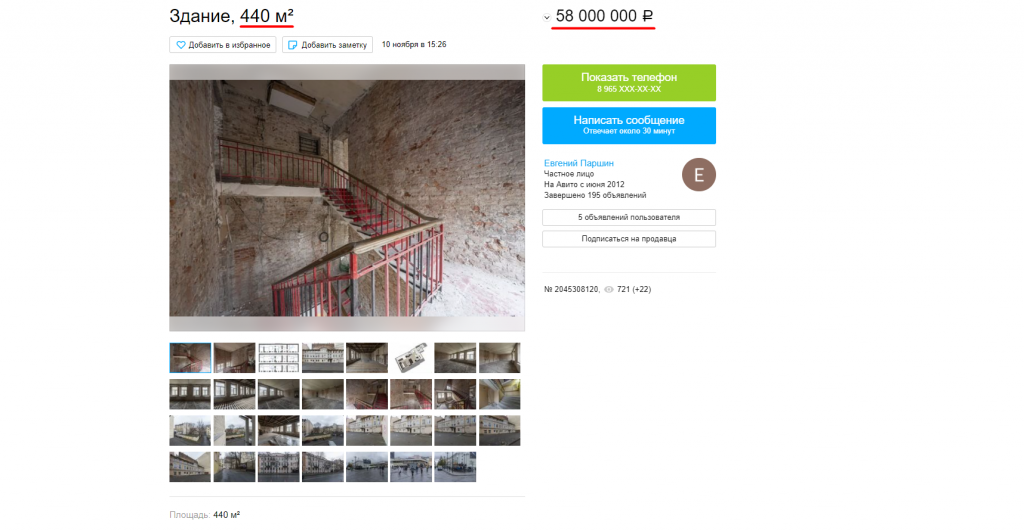
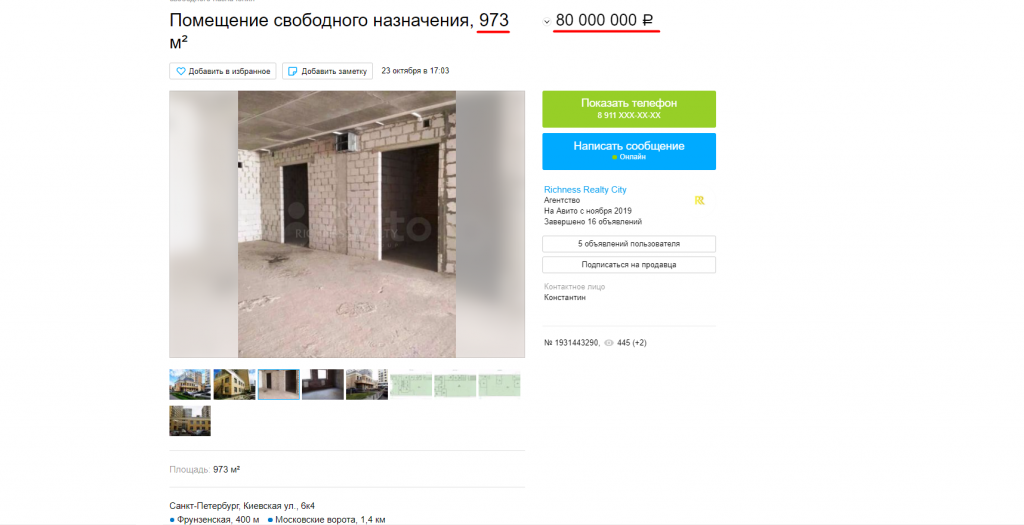
Мы отобрали несколько предложений зданий, которые подходят под офисную функцию, не обременены, однако требуют проведения ремонтных работ. Ниже представлены предложения по продаже:
Для дальнейшего расчета, мы выбрали следующий объект – здание, площадью 973 кв. м и стоимостью 80 млн. рублей. Покупка объекта предполагается со скидкой в размере 20%, стоимость приобретения рассматриваемого объекта составит 64 млн. рублей.
Расчет расходов связанных с проведением ремонтных работ (инвестиций)
Затраты на ремонтные работы включают в себя:
разработку проекта дизайна и закупку материалов;
разработка схем и монтаж инженерных сетей;
стоимость материалов для инженерных сетей, черновой и чистовой отделки;
выполнение работ по отделке.
Суммарная стоимость за проведение комплексных ремонтных работ составляет – 20 000 * 973 = 19 460 000 рублей.
Определение доходов
Определение арендопригодных площадей
В рамках данного варианта использования получение доходов предполагается от сдачи в аренду офисных площадей. Сдавать в аренду предполагается отдельными помещения. Так как места общего пользования не будут сданы в аренду, необходимо выделить «коридорный коэффициент», чтобы определить арендопригодную площадь. Коридорный коэффициент составляет 14%, таким образом арендопригодная площадь - 836,8 кв. м.
Определение арендной платы
Согласно анализу предложений арендная ставка для сопоставимых офисных объектов составляет 1 300 рублей за 1 кв. м, с учетом КУ.
Определение размера недозагрузки
Согласно данным анализа рынка, недозагрузка для аналогичных эксплуатируемых объектов округлённо составляет 8%.
Определение расходов
Определение расходов произведено аналогично, как и для варианта №1.
Определение ставок капитализации и дисконтирования
Для приведения получаемых в будущем денежных потоков к текущей стоимости необходимо произвести дисконтирование. Для определения стоимости недвижимости исходя из приносимых им доходов необходимо произвести капитализацию получаемого ЧОД. Коэффициент дисконтирования и капитализации составляет 9,0%, для офисной функции.
Так как планируется проведение ремонтных работ, необходимо произвести определение ставки дисконтирования на этот период. В период проведения ремонтных работ или работ по реконструкции возникают различные виды рисков: правовые, экономические, управленческие, строительные и другие.
Ставка дисконтирования с учетом всех рисков, на период проведения ремонтных работ определена на уровне 14,0%.
Расчет стоимости объекта
Определение стоимости объекта и его доходности произведено аналогично, как и для варианта №1.
Вариант №3. Расчет доходности при покупке здания для проведения его реконструкции, с последующей сдачей в аренду
Расчет стоимости объекта и уровня доходности производится аналогичным образом.
Выбор объекта
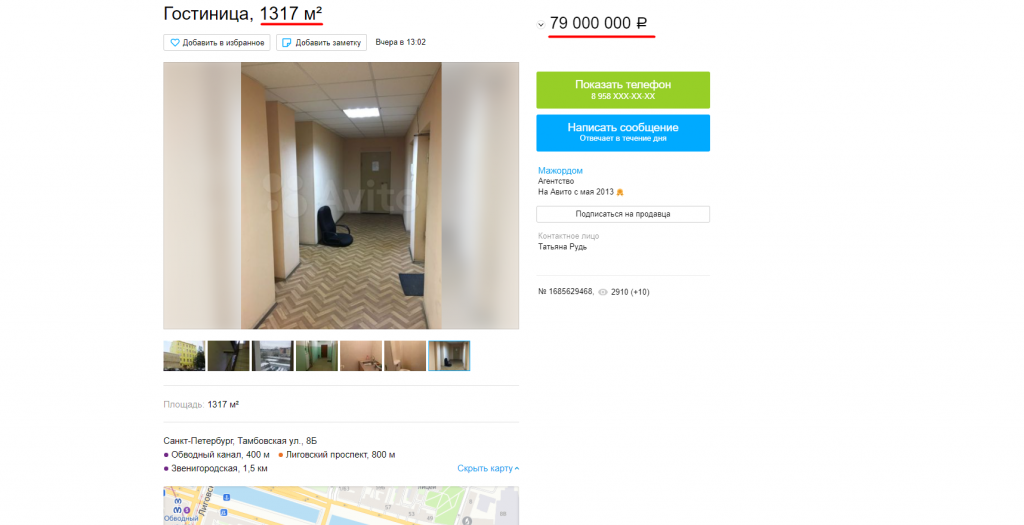
Мы отобрали несколько предложений по продаже зданий, которые подходят под офис, однако требуют проведения работ по реконструкции. Сейчас данные объекты используются под иную функцию, но предлагаются по выгодной цене из-за своих особенностей. Ниже представлены данные предложения:
Для расчета мы выбрали объект, площадью 1 317 кв. м и стоимостью 79 млн. рублей.
Покупка объекта предполагается со скидкой в размере 20%, стоимость приобретения рассматриваемого объекта составит 63,2 млн. рублей.
Расчет расходов, связанных с проведением реконструкции (инвестиций)
Затраты на ремонтные работы включают в себя:
разработку проекта дизайна и закупку материалов;
демонтажные работы;
разработка схем и монтаж инженерных сетей;
стоимость материалов для инженерных сетей, черновой и чистовой отделки;
выполнение работ по отделке.
Суммарная стоимость за проведение работ по реконструкции составляет – 30 000 * 1 317 = 39 510 000 рублей.
Определение доходов
Определение арендопригодных площадей
Сдача в аренду предполагается отдельными офисными блоками. Также у объекта присутствует «излишний» земельный участок, на котором можно организовать парковку на 20 машиномест.
Определение арендной платы
Для определения размера арендной платы изучаются схожие предложения аренды, расположенные вблизи объекта. Арендная плата за офисные площади составляет 1 200 рублей за 1 м2, с учетом КУ, а арендная плата за 1 машиноместо составляет 5 000 рублей.
Определение размера недозагрузки
Согласно данным анализа рынка, недозагрузка для аналогичных эксплуатируемых объектов округлённо составляет 10%.
Определение расходов
Определение расходов, произведено аналогично предыдущим расчетным моделям.
Определение ставки капитализации
Коэффициент дисконтирования и капитализации составляет 9,0% для офисной функции. Ставка дисконтирования с учетом всех рисков, на период проведения реконструкционных работ определена на уровне 15,0%.
Расчет стоимости объекта
Определение стоимости объекта и его доходности произведено аналогично.
На примере данных вариантов расчетов мы видим, что реальная доходность вложений в объекты коммерческой недвижимости на сегодняшний день составляют 7,6-9,4% годовых. При этом, в нашей модели была заложена «скидка на торг», которая определяет возможность покупателя «сбить» исходную цену предложения. Это можно обосновать текущей экономической ситуацией и нелегкими временами. Однако, если бы объекты были приобретены «по рынку», то доходность была бы еще ниже.
Таким образом, сейчас мы наглядно видим снижение эффективности вложений в объекты коммерческой недвижимости. И в недалеком будущем, скорее всего, мы увидим доходность на уровне 5-7% годовых.
Вопрос-ответ
Коридорный коэффициент в недвижимости относится к площади, занимаемой коридорами и другими общими пространствами в здании, в сравнении с общей площадью здания. Он обычно используется при проектировании зданий, чтобы оптимизировать пространство и обеспечить наиболее эффективное использование доступной площади.
Коридорный коэффициент вычисляется как отношение площади коридоров к общей площади здания. Например, если здание имеет общую площадь 1000 м², из которых коридоры занимают 200 м², коридорный коэффициент будет 0,2 или 20%.
Оптимальный коридорный коэффициент варьируется в зависимости от типа здания. Для жилых зданий он обычно должен быть в пределах 15-20%, в то время как для офисных зданий этот показатель может быть выше из-за большего количества общего пространства.
Рассмотрим два примера из России. В новом жилом комплексе «Зеленый берег» в Москве, где была проведена оптимизация планировки, коридорный коэффициент составил 18%, что позволило освободить больше пространства для жилых помещений.
При выборе недвижимости следует учитывать коридорный коэффициент, особенно если вы покупаете коммерческую недвижимость для размещения офиса или другого бизнеса. Высокий коридорный коэффициент может означать, что меньше площади будет доступно для вашего использования, что может не быть эффективным с точки зрения затрат.