Использование сравнительного подхода для оценки бизнеса
2537
14.08.2020
6 мин.
Содержание
Достоинства использования разных подходов к оценке бизнеса на основе сравнения
Суть сравнительного подхода заключается в том, что стоимость компании определяется величиной, за которую она может быть продана на сложившемся рынке. Наиболее возможной ценой для фирмы, как объекта предлагаемых инвестиций, может быть фактическая цена продажи аналогичной компании, которая уже была продана на рынке.
Есть два важных момента в применении методов сравнения. Для того, чтобы установить стоимость путем сопоставления, необходимо привести все мультипликаторы к единой базе.
Кроме того, сложно отыскать максимально похожие друг на друга компании, так как нет полностью схожих фирм. Также, в рамках одной и той же компании могут проявляться различия с точки зрения потенциала роста, потенциальных рисков и реальной величины денежного потока. В данном случае, главный вопрос заключается в том, как уменьшить эти различия при сравнении мультипликаторов различных компаний.
Широко практикуется применение сравнительного анализа. Среди положительных сторон можно отметить соответствующие факторы:
оценка мультипликаторами может быть сделана намного быстрее, нежели анализ и оценке через финансовый поток;
такая оценка проще для восприятия, поэтому ее проще представить покупателям, а также потенциальным инвесторам, нежели оценку с использованием дисконтированных денежных потоков;
теоретически предполагается, что сравнительный подход отображает существующую рыночную ситуацию, так как данный подход измеряет не внутреннюю, а относительную стоимость.
Следовательно, на рынке, где капитализация взаимозависимых компаний растет, сравнительный анализ приведет к тому, что стоимость некоторых компаний будет оценена выше расчета в рамках модели дисконтированных денежных потоков. Это, как правило, важно для профессиональных оценщиков с точки зрения стоимости оцениваемого бизнеса и для менеджеров, которые анализируют данные.
Сравнительный анализ: ключевые недостатки
Сравнительная оценка имеет не только преимущества, у нее есть слабые стороны. Вычисление мультипликаторов фирм, которые взяты для анализа - на первый взгляд довольно просто. Но следует учитывать, что полученные значения стоимости могут быть противоречивыми.
Это происходит по причине игнорирования переменных, которые могут быть ключевыми. Например, при расчетах не учитывается возможный рост, коммерческие риски, инвестиции, форс-мажор и т.п. Стоит иметь в виду - мультипликаторы отражают настроение, рыночные ожидания, информированность и т.п.
В некотором смысле, такая сравнительная оценка может быть субъективной, то есть полученные данные о перспективности фирмы могут быть переоценены и как следствие — завышены, или, наоборот, недооценены.
Еще одним фактором, который говорит не в пользу сравнительного анализа — отсутствие прозрачности в сравниваемых характеристиках. Во-первых, ими можно манипулировать, а во-вторых, их подбор также может не быть прозрачным.
Методика использования сравнительного подхода
Учитывая ошибки и недочеты в сравнительном подходе, российскими экономистами была разработана авторская методика сравнительного анализа, которая может быть использована не только для внутренних целей, но и для комплексной сравнительной оценки бизнеса. Например, для того чтобы грамотно и структурировано установить цену коммерческого предприятия.
В качестве примера можно взять крупную российскую компанию АО «Электросетевые технологии». Данная компания занимается строительством и настройкой ЛЭП. Чистый годовой доход в одном из периодов составил - 42 млн $, стоимость чистых активов на тот же период достигла 73 млн $.
Последовательность проведения оценки:
Отбор и рассмотрение предприятий с аналогичным профилем (аналог объекта оценки).
Нахождение стоимостных коэффициентов.
Исправление неточностей.
Нахождение рыночной стоимости.
Анализ указанных этапов
Этап 1. Отбор и рассмотрение аналогов объекта оценки
Рекомендуется выбирать для анализа публичные компании. У таких компаний информация о финансовом положении хранится в открытом доступе. При подборе аналогов следует смотреть на следующие факторы: общую сферу деятельности, схожий масштаб и географическое расположение, а также расположение компании в структуре схожих коммерческих организаций. Сравнительный подход дает наиболее точные результаты, но необходимо, чтобы компании были полностью сопоставимы по всем указанным направлениям. Кроме того, рекомендуется отбирать сразу несколько организаций. В таком случае удастся достигнуть наиболее точной оценки. Для организации АО «Электросетевые технологии» можно взять следующие компании: АО «Механизированная колонна», АО «Транстехэлектро», АО «Стройтехмех», АО «Электросервис».
Этап 2. Определение мультипликаторов
Отношение рыночной стоимости компании к ее финансовым результатам – это уже является мультипликатором. К мультипликаторам относятся: стоимость к выручке, стоимость к величине основных средств и т.д. В различных ситуациях определяют конкретный мультипликатор, подходящий к ней.
К примеру, для организации АО «Электросетевые технологии» лучшим выбором будет являться мультипликатор «стоимость компании к выручке». Причина тому – уровень качества отчетности, в отличие от иных коэффициентов, таких как EBITDA.
Расчет выбранного мультипликатора можно произвести следующим образом: сумму капитализации разделить на выручку (расчет проводим для каждой компании).
Таблица 1 Расчет оценочного мультипликатора «Стоимость/Выручка» для предприятий-аналогов
Компания
Рыночная капитализация, млн долл.
Чистый долг, млн долл.
Стоимость компании, млн долл. (гр.2+гр.3)
Выручка, млн долл.
Мультипликатор «Стоимость/Выручка» (гр.4/гр.5)
1
2
3
4
5
6
АО «Механизированная колонна»
75
75
38
1,97
АО «Транстехэлектро»
3000
130
3130
4500
0,70
АО «Стройтехмех»
11000
11000
25000
0,44
АО «Электросервис»
90
90
55
1,54
Итоги расчета приведены в таблице 1. По результатам анализа можно сделать вывод, что по показателям капитализации организации отличаются друг от друга. Из этого следует, что необходимо привести мультипликаторы к единой базе перед проведением оценки.
Этап 3. Внесение поправок и корректировок
Чтобы скорректировать мультипликаторы возьмем компании, имеющие разный уровень капитализации, выбрав коэффициенты «Стоимость/Выручка». Источником такой информации могут стать работы инвестиционного экономиста Асвата Дамодарана, который размещает у себя на веб-портале выдержки из работ. Асват рассчитал универсальные мультипликаторы, которые не зависят от отрасли и могут применяться в любой сфере. Их формула следующая:
Скорректированный мультипликатор компании-аналога = Базовый мультипликатор компании-аналога / Мультипликатор объекта оценки × × Универсальный мультипликатор
Этап 4. Определение рыночной стоимости
Чтобы определить рыночную стоимость АО «Электросетевые технологии» нам потребуется взять любое значение компаний-аналогов — медиана откорректированных мультипликаторов. Для удобства нужно провести сортировку по принципу от большего к меньшему. При их четном числе медиана расположена посередине, если нечетное, то нужно найти среднеарифметическое из двух средних значений. Для нашего примеры, медиана = 2,02 ((1,97 + 2,07) : 2).
Формула для оценки стоимости компании:
Рыночная стоимость компании = Итоговый мультипликатор «Выручка/Стоимость» * Выручка от реализации компании – Чистый долг компании.
Gross Margin: оценка фирм с помощью маржинальности
Сравнение компаний может быть осуществлено по многим критериям. Маржа — аналог прибыли. Gross Margin: отображает процент прибыли/выгоды от реализации продукта. Валовая прибыль: разница между показателями прибыли и себестоимости проданной продукции.
Обычно прибыль рассчитывается, как финальный ценовой показатель товара, за исключением того, что уже оплачено. Например, покупка товаров комплектующих, их производство, траты на аренду. Подсчёт прибыли ведётся для того чтобы посчитать количество вырученных денежных средств именно от продажи товаров.
Расходы косвенные и прямые. Косвенные — это расходы, которые не меняются от количества продаж, количества произведённых товаров, аренды помещений и т.д. Прямые расходы включают непосредственно сами материалы, зарплату и т.д.
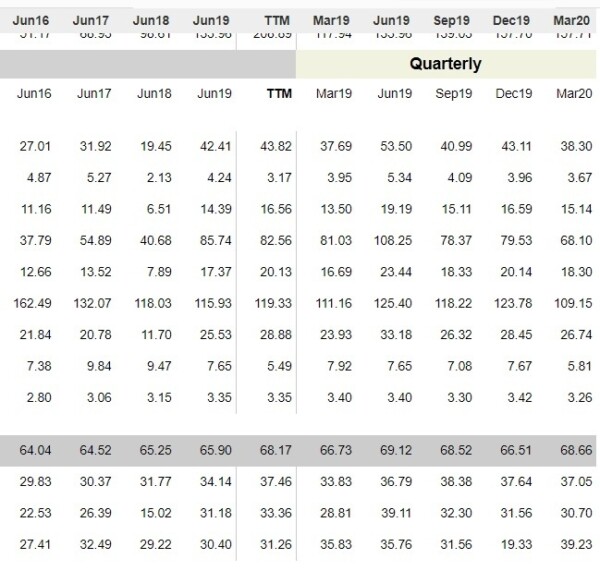
Информацию о финансах фирмы можно искать, например, на американском рынке. Информация приведена в систематизированном виде:
Рассмотрим таблицу. Маркером выделены финансы компании Microsoft за период. Значение мультипликатора после подсчёта - 66%. Возьмем компании, которые будут представлять медицинский сектор. В таблице они подразделены по названиям и группам.
Можно заметить, что множество фирм с высокой маржинальностью работа в сфере биотехнологий.
Разработка медицинских устройств — сектор рентабельный, но количество фирм и их маржинальность ниже, чем в биотехнологиях.
Данная информация является актуальной на июнь-июль 2020 года. Мы видим, что сегодня лидирующими в медицинском секторе являются биотехнологические направления и разработка оборудования для больниц.
А теперь посмотрим энергетический сектор. Он занимает меньше 6% капитализации от общего индекса SP500. Если сравнить эти две отрасли, то, безусловно, медицина выигрывает. При этом, огромное количество компаний энергетического сектора имеют низкую валовую прибыль (с учетом текущей кризисной ситуации). Таким образом, Gross Margin помогает оценить компании с точки зрения их экономической жизнеспособности.