Для оценки бизнеса применяются разные подходы и методы. Объясняется это тем, что тот или иной метод эффективен только в определенных случаях. То есть нет универсальной методики оценки бизнеса. Более того, при анализе компании часто применяются 2 и более подходов. В таком случае потребуется согласование полученных результатов.
Принципы согласования результатов
Для понимания особенностей согласования результатов нужно учесть, что при составлении выводов об инвестиционной привлекательности бизнеса применяются методы точечной оценки:
- цены предыдущих сделок;
- метод рыночных котировок;
- метод чистых активов;
- DCF.
Если в рамках оценки используются методы, по результатам которых получается диапазон стоимости, то рекомендуется применять методы, максимально сокращающие итоговый «коридор». Оптимально, если итоговый диапазон получается не больше 15%.
Для определения взвешенных результатов (итоговой величины стоимости), полученных в ходе согласования, рекомендуется руководствоваться следующими принципами:
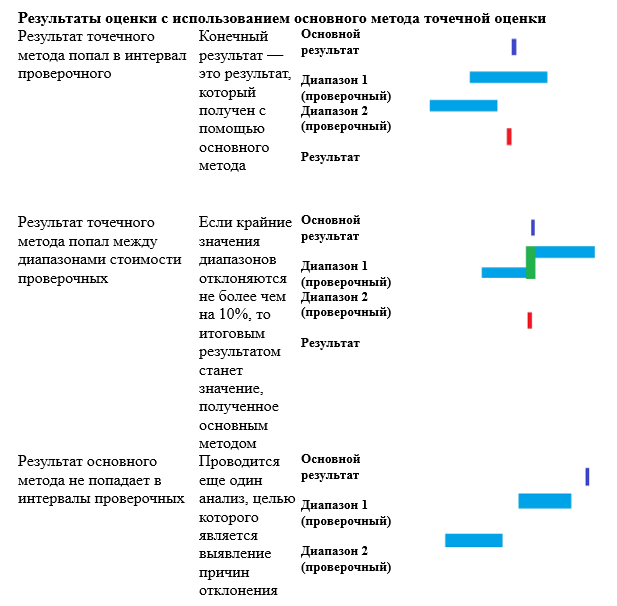
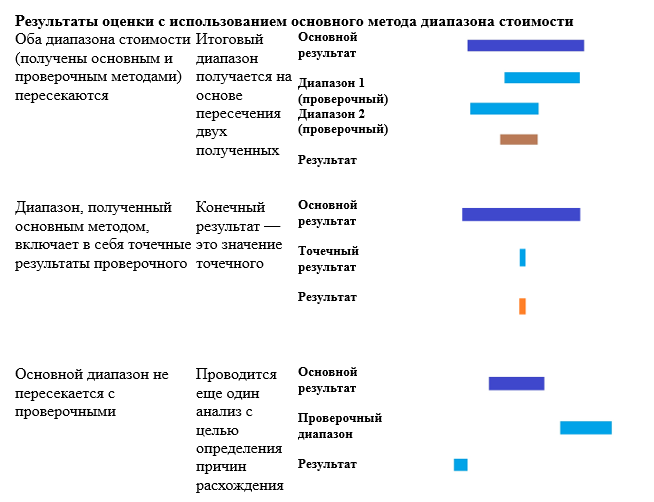
Повторный анализ может показать наличие отклонений. Это нередко объясняется особенностями портфельных инвестиций исследуемой компании. Если последнее является причиной значительного расхождения, то рекомендуется провести анализ ключевых предпосылок оценки, которые были использованы в каждом из примененных методов.
Вместо метода DCF для проверки результатов можно прибегнуть к подходу implied discount rate. В этом случае необходимо провести расчет ставки дисконтирования, которая получается за счет соотношения обоснованного прогноза движения цен и результатов. Если в итоге получается значение (или диапазон), которое согласуется с параметрами типичных ставок, то результат основного подхода принимается как разумный.
Как определить реальную стоимость компании из диапазона
Если результаты проведенного анализа показали диапазон стоимости, то для получения точного значения необходимо провести дополнительную оценку с учетом специфических особенностей выбранной компании:
- объем рыночной доли/конкурентная позиция;
- размер рынка, на котором присутствует компания, и динамика развития конкретного сегмента;
- степень уникальности продвигаемого продукта;
- степень привлекательности для потенциальных инвесторов.
При проведении анализа можно использовать другие специфические особенности, характерные для конкретной компании.
Принцип «Калибровки»
Принцип «Калибровки» применяется для оценки адекватности используемого метода анализа и исходных данных. Его суть сводится к следующему: при использовании метода анализа, основанного на ненаблюдаемых данных, нужно взять дату последней сделки с активом и учесть информацию, которая была актуальна на момент совершения этой операции. Эти сведения затем необходимо использовать в рамках выбранного метода оценки. Полученный результат может показать наличие специфических факторов, которые не были учтены в ранее проведенном исследовании.
С помощью «Калибровки» удается выявить дополнительные факторы, оказывающие влияние на объект оценки и другие определяющие условия. Рассмотрим пример: компания «А» приобрела долю в бизнесе «В», основываясь на результатах оценки 8хEBIDTA. На момент совершения сделки фирмы, обладающие сопоставимыми особенностями, торговались по 10хEBITDA. Разница в мультипликаторах в день проведения операции показывала различия между приобретаемой компанией и аналогами в уровне их ликвидности и иных факторах. В следующий раз, проводя оценку бизнеса, эта разницу можно использовать в качестве корректирующего инструмента для изменения «мультипликатора входа» в соответствии с текущей информацией.
Если же аналогичные компании стали торговаться по 12хEBITDA, указанная разница должна быть сохранена. То есть в данном случае оценка, проводимая на новую дату, составит 9,6хEBITDA (8/10х12). При этом, проводя подобный анализ, специалист должен самостоятельно определять, какое значение он будет использовать: абсолютное или относительное. В первом случае показатель составит 10хEBITDA, так как указанная разница равна 2хEBITDA. Это означает, что принцип «Калибровки» не способен исключить влияния оценочных суждений специалиста на конечный результат.


